Thông tin liên hệ
Bài viết của Trần Bảo Ngọc

Mua nguyên vật liệu

Mua nguyên vật liệu 1. Nguyên vật liệu Nguyên vật liệu là những nguồn nguyên liệu mua về dùng cho bộ phận sản xuất trực tiếp ra sản phẩm: Gồm mua nguyên vật liệu chính và mua nguyên vật liệu phụ. Tham khảo: Các khóa học thực hành kế toán tại Kế toán Việt Hưng ...

Tác giả: Trần Bảo Ngọc viết 17:02 ngày 25/05/2018 chỉnh sửa

Cách ghi sổ nhật ký chung trên phần mềm Excel như thế nào

Ghi sổ nhật ký chung trên phần mềm Excel 1. Khái niệm Sổ nhật ký chung trên phần mềm excel là sổ kế toán tổng hợp dùng để ghi chép các nghiệp vụ kinh tế phát sinh theo trình tự thời gian, đồng thời phản ánh theo quan hệ đối ứng tài khoản để phục vụ cho việc ghi sổ cái. 2. Cách ghi sổ nhật ...

Tác giả: Trần Bảo Ngọc viết 17:01 ngày 25/05/2018 chỉnh sửa

Các khoản giảm trừ doanh thu và cách hạch toán

Các khoản giảm trừ doanh thu là những khoản phát sinh được điều chỉnh làm giảm doanh thu bán hàng hoá, sản phẩm và cung ứng dịch vụ của doanh nghiệp trong kỳ kế toán. Bao gồm: chiết khấu thương mại, giảm giá hàng bán và hàng bán bị trả lại. 1. Khái niệm các khoản giảm trừ doanh thu bán ...

Tác giả: Trần Bảo Ngọc viết 17:01 ngày 25/05/2018 chỉnh sửa

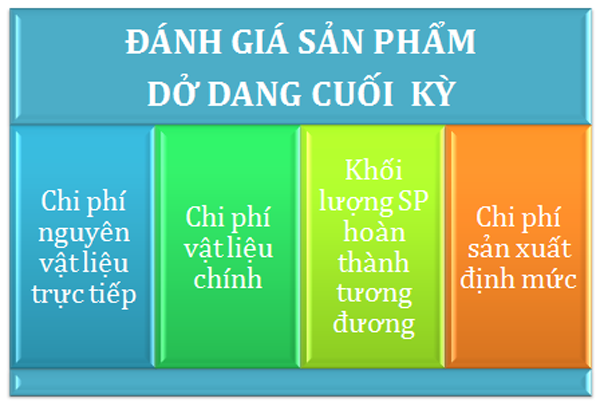
Đánh giá sản phẩm dở dang cuối kỳ theo chi phí nguyên vật liệu TT

Sau khi tập hợp toàn bộ chi phí phát sinh trong kỳ để tính giá thành sản phẩm, kế toán cần tiến hành đánh giá sản phẩm dở dang cuối kỳ kế toán hoặc cuối mỗi chu kỳ sản xuất sản phẩm. 1. Khái niệm sản phẩm dở dang cuối kỳ: – Sản phẩm dở dang cuối kỳ là những sản phẩm mà tại thời ...

Tác giả: Trần Bảo Ngọc viết 17:01 ngày 25/05/2018 chỉnh sửa

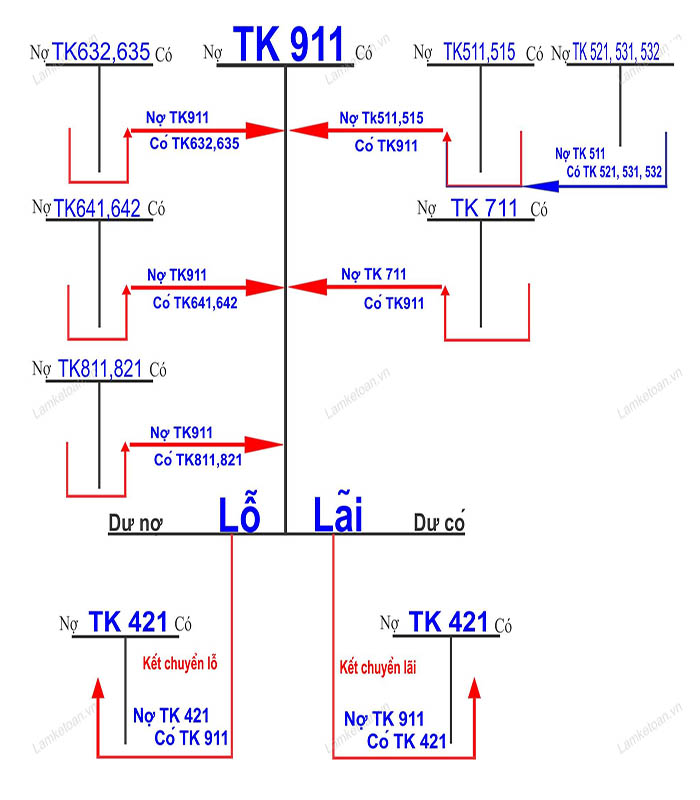
Xác định kết quả kinh doanh trong doanh nghiệp

Trong quá trình làm kế toán tổng hợp, việc lập báo cáo kết quả hoạt động sản xuất kinh doanh là bắt buộc. Nếu kế toán không có cái nhìn tổng quát và chính xác về quy trình lập báo cáo và xác định kết quả kinh doanh thì sẽ dẫn đến sai sót nghiêm trọng. 1. Quy trình xác định kết quả kinh doanh ...

Tác giả: Trần Bảo Ngọc viết 17:01 ngày 25/05/2018 chỉnh sửa

Báo cáo tài chính hợp nhất là gì, sử dụng cho doanh nghiệp nào

Báo cáo tài chính của doanh nghiệp là báo cáo thể hiện một cách toàn diện và đầy đủ vị thế tài chính tại một thời điểm và kết quả hoạt động kinh doanh cả một thời kỳ của một DN bất kỳ. Vì vậy, vai trò của công tác lập và trình bày báo cáo tài chính luôn được khẳng định. Vậy, báo cáo tài chính hợp ...

Tác giả: Trần Bảo Ngọc viết 17:01 ngày 25/05/2018 chỉnh sửa

Biên bản đối chiếu và xác nhận công nợ phải thu, phải trả

Đối với cơ quan thuế thuế, biên bản đối chiếu và xác nhận công nợ là biên bản không thể thiếu bởi vì đó là căn cứ để kiểm tra quá trình thanh toán (nhất là thanh toán qua ngân hàng ) có thực hiện đúng quy định hay không. Tiếp đó đối với doanh nghiệp thì biên bản đối chiếu này cũng rất cần thiết ...

Tác giả: Trần Bảo Ngọc viết 17:01 ngày 25/05/2018 chỉnh sửa

Chuẩn mực kế toán

là một trong số rất nhiều những yêu cầu, quy định của các cấp các nghành có liên quan đưa ra dưới dạng văn bản nhằm hướng dẫn các công ty, doanh nghiệp đặc biệt là bộ phận kế toán thực hiện đúng các thao tác được hướng dẫn trong văn bản tránh việc xảy ra sai sót gây thiệt hại cho người và ...

Tác giả: Trần Bảo Ngọc viết 17:00 ngày 25/05/2018 chỉnh sửa

Đánh giá SPDD theo khối lượng sản phẩm hoàn thành tương đương

Ngoài phương pháp đánh giá SPDD theo chi phí nguyên vật liệu trực tiếp , theo chi phí định mức, còn có một phương pháp cũng khá phổ biến là đánh giá SPDD theo khối lượng sản phẩm hoàn thành tương đương. 1. Điều kiện áp dụng phương pháp đánh giá SPDD theo khối lượng sản phẩm hoàn thành ...

Tác giả: Trần Bảo Ngọc viết 17:00 ngày 25/05/2018 chỉnh sửa

Kinh nghiệm lập báo cáo lưu chuyển tiền tệ

Báo cáo lưu chuyển tiền tệ là báo cáo dòng tiền ra và dòng tiền vào của doanh nghiệp. Có 2 cách lập báo cáo lưu chuyển tiền tệ đó là: Báo cáo lưu chuyển tiền tệ theo phương pháp trực tiếp và báo cáo lưu chuyển tiền tệ theo phương pháp gián tiếp. Dòng tiền vào – Các khoản thu của ...

Tác giả: Trần Bảo Ngọc viết 17:00 ngày 25/05/2018 chỉnh sửa